联交所就修订上市后合规及分拆规定启动咨询
香港联合交易所有限公司(“联交所”)近日刊发《有关上市机制竞争力检讨(第二阶段)的咨询文件》(“《咨询文件》”),就须予公布的交易、关连交易及分拆上市的一系列针对性改革建议以及相关《香港联合交易所有限公司证券上市规则》(“《上市规则》”)修订征询市场意见。咨询期将于2026年11月30日(星期一)结束。
《咨询文件》为联交所上市机制竞争力检讨的第二阶段(第一阶段的咨询总结已于2026年7月24日刊发)。本次咨询旨在优化规管上市发行人上市后公司交易的监管框架,完善适用于须予公布的交易、关连交易及分拆上市交易的规定,一方面帮助上市发行人更灵活地进行公司交易以拓展业务,另一方面为投资者提供稳妥保障以维持市场信心,从而提升香港作为上市地的竞争力及吸引力。
总体而言,联交所希望参考其他主要市场的监管发展,放宽若干上市后的合格规定(特别是规管公司交易的规定),侧重以披露为本的监管模式,减少依赖须经股东批准相关交易的规定,转而更重视及时、高质素的披露以及董事问责性,透过简化程序规定并同时维持核心投资者保障,降低上市发行人的合规成本及执行上的不确定性。
以下为《咨询文件》主要内容的简介:
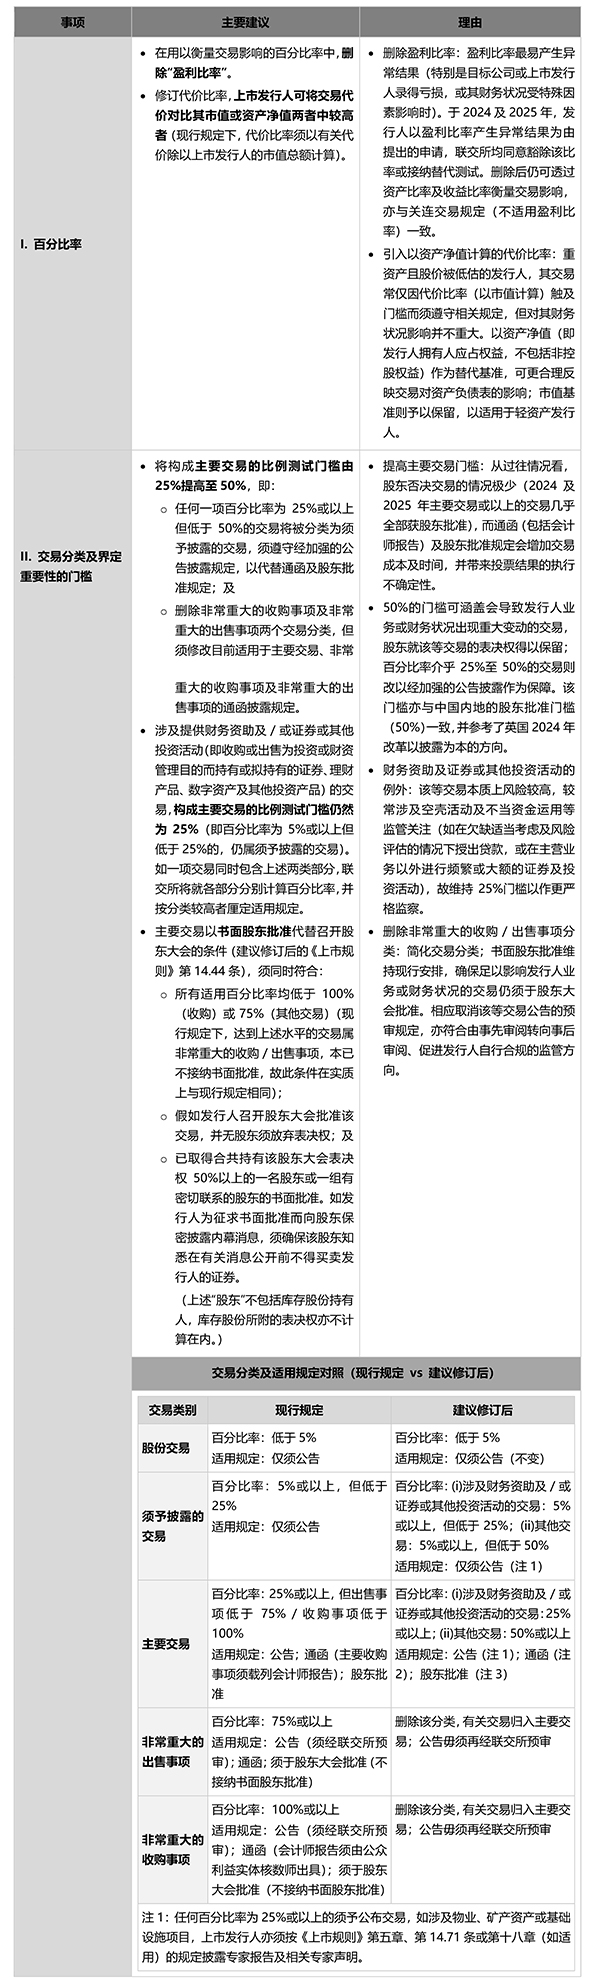
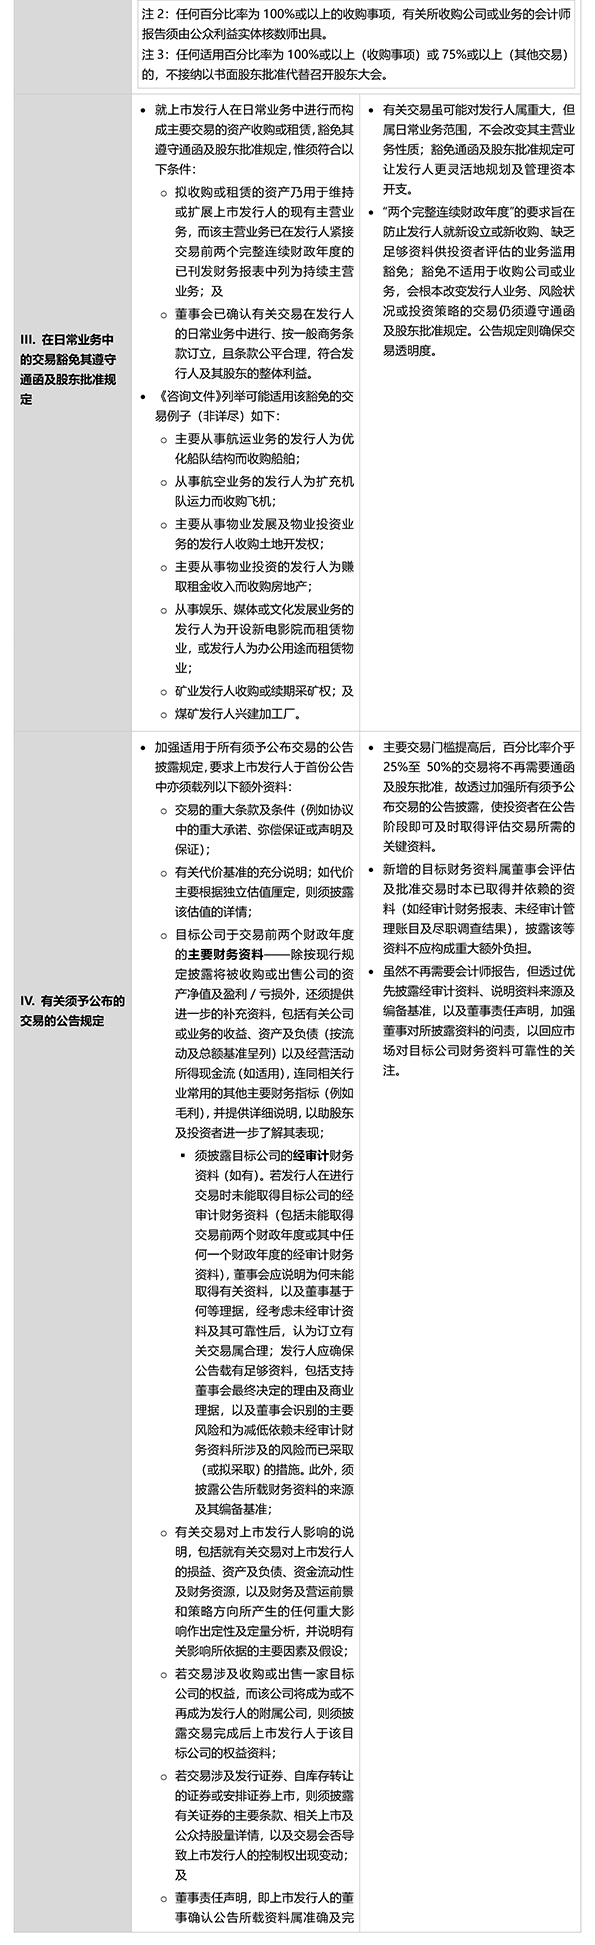
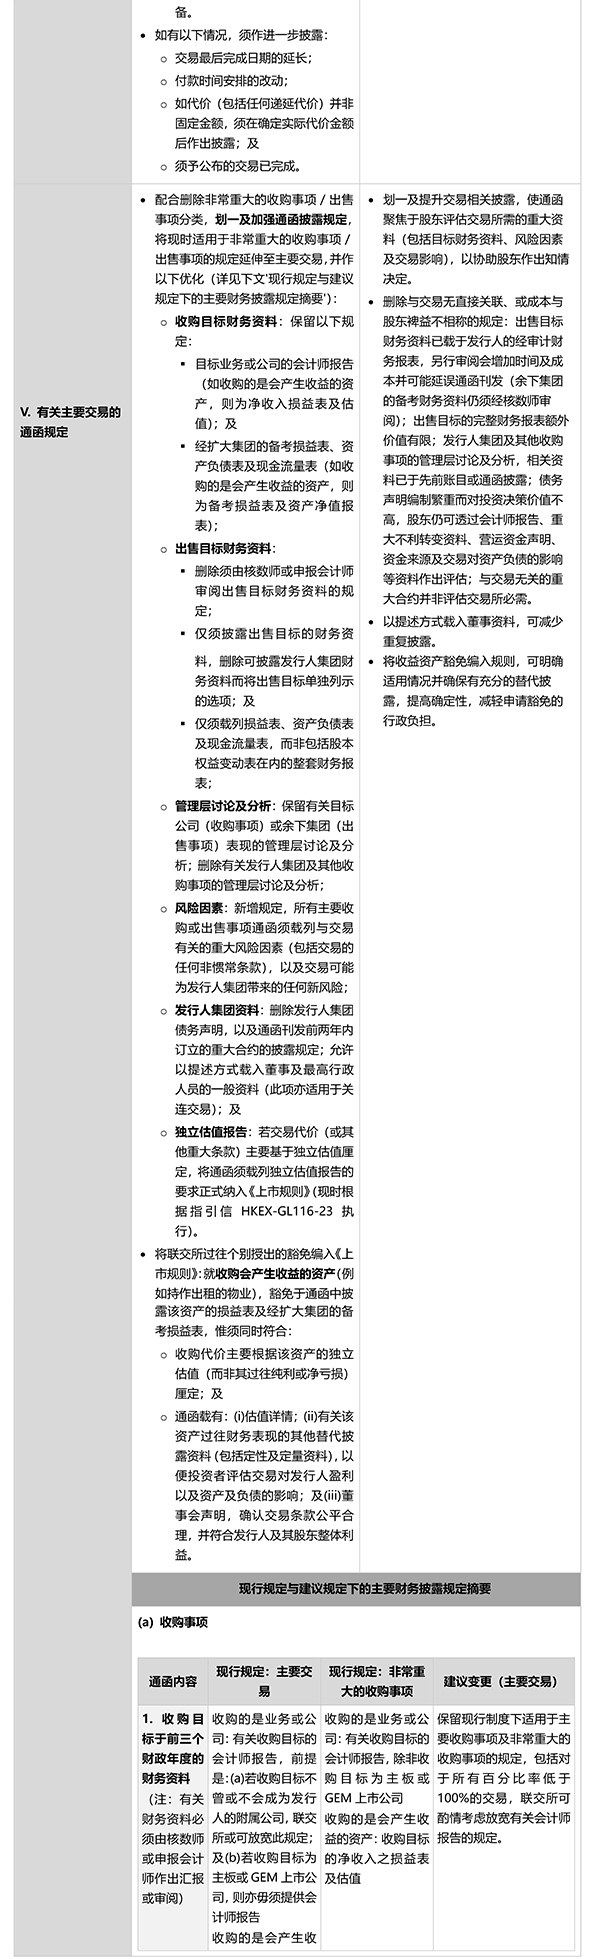
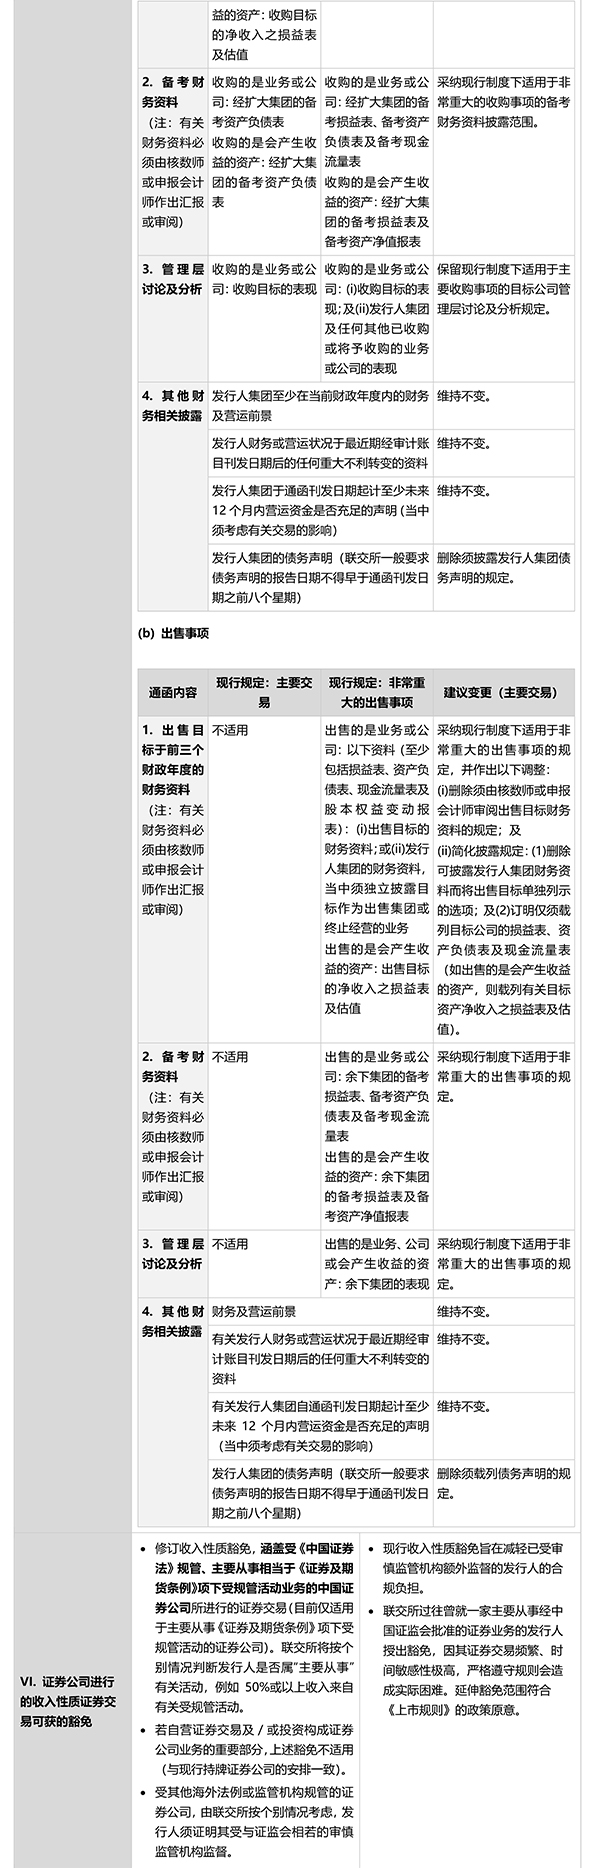
1. 须予公布的交易(《咨询文件》第二章)
2. 关连交易(《咨询文件》第三章)
事项
主要建议
I. 关连人士涵盖范围
修订“关连附属公司”的定义,将关连人士于有关附属公司的持股门槛由10%或以上提高至30%或以上。
II. 百分比率及关连交易公告规定
将以下适用于须予公布交易的建议也应用于关连交易:
修改代价比率,上市发行人可将其交易代价对比其市值或资产净值两者中较高者;及
优化公告及通函的披露规定,令其在适当情况下与须予公布交易的披露方式划一。
III. 仅适用于中国发行人的关连交易规定
删除仅适用于中国发行人的关连交易规定。
IV.持续关连交易的全年上限
允许持续关连交易的全年上限按其占上市发行人经审计账目中的收益及其他财务项目的某个百分比形式厘定(目前全年上限必须以币值表示)。
3. 分拆上市(《咨询文件》第四章)
事项
主要建议
I. 《第15项应用指引》的适用范围
修订适用范围,调整为:若拟进行分拆上市的是一家附属公司,而该公司及其控股公司均于联交所上市,则《第15项应用指引》的规定将不适用于该控股公司。
II. 分拆上市的监管流程
简化监管流程,增设自行评估途径,在符合以下条件的情况下毋须事先取得联交所批准:
母公司已符合《第15项应用指引》下的所有适用原则及规定,且在分拆公司提交新上市申请时,母公司的市值至少为100亿港元,且主营业务收益至少为10亿港元;及
余下集团业务的收益及总资产占发行人集团收益及总资产超过50%。
III. 分拆上市公告规定
订明分拆上市公告的披露规定。
IV. 保证权利
删除适用于所有分拆上市的保证权利规定。
V. 上市后分拆上市暂止期
分拆上市申请原不得于母公司首次上市后三年内提出,现建议将该暂止期缩短至一年;及
豁免以下上市发行人遵守暂止期的规定:(a)第二上市发行人;及(b)在紧接联交所上市前已连续至少两个财政年度在中国证券交易所或认可证券交易所上市的双重主要上市发行人。
4. 联交所咨询及建议改革的目标
诚如《咨询文件》所述:
就须予公布的交易,联交所在须予公布的交易方面已设有稳健的监管机制,并持续推行改革,以加强上市发行人的企业管治标准及文化。在此基础之上,再加上考虑到市场环境不断变化,以及其他市场正采用更灵活、更侧重以披露为本的监管模式,联交所认为现在正是时候检讨须予公布交易框架,并在若干方面作出调整。具体而言,有关建议旨在优化交易的分类、厘定交易是否重大的门槛以及相关披露及批准规定,以期支持市场发展并提升香港上市发行人的竞争力。
就关连交易,联交所认为,现行规管关连交易的监管框架仍适合香港市场,亦无意对该制度作出根本性的修订。因此,建议改革将聚焦于若干可进一步针对性优化的范畴,以确保《上市规则》在维持核心的投资者保障的同时,亦能在滥用风险较低的交易中,为发行人提供适度的灵活性。
就分拆上市,尽管建议的改革优化了部分程序,也放宽了若干方面的规定,但并无改变《第15项应用指引》的本质,特别是“一项业务不可同时支持两个上市公司”的基本原则。《第15项应用指引》下的核心保障措施,长期以来在分拆上市交易中为股东提供稳妥保障,故将在新制度中保留。因此,此项改革预期不会减损股东保障水平,亦不会引起广泛的企业管治疑虑。
5 . 其他
建议修订详情请参阅《咨询文件》(见附件1),亦可透过以下链接于联交所网站下载:https://www.hkex.com.hk/-/media/HKEX-Market/News/Market-Consultations/2016-Present/September-2026-Competitiveness-Review-Phase2/Consultation-Paper/cp202609_c.pdf
敬请注意,上述摘要仅为《咨询文件》内容之总结,并非《上市规则》之确定性修订,具体规定及详情有待联交所进一步总结及修订《上市规则》。我们将持续向贵公司同步有关进展。
声 明
《君合法律评论》所刊登的文章仅代表作者本人观点,不得视为君合律师事务所或其律师出具的正式法律意见或建议。如需转载或引用该等文章的任何内容,请注明出处。未经本所书面同意,不得转载或使用该等文章中包含的任何图片或影像。如您有意就相关议题进一步交流或探讨,欢迎与本所联系。